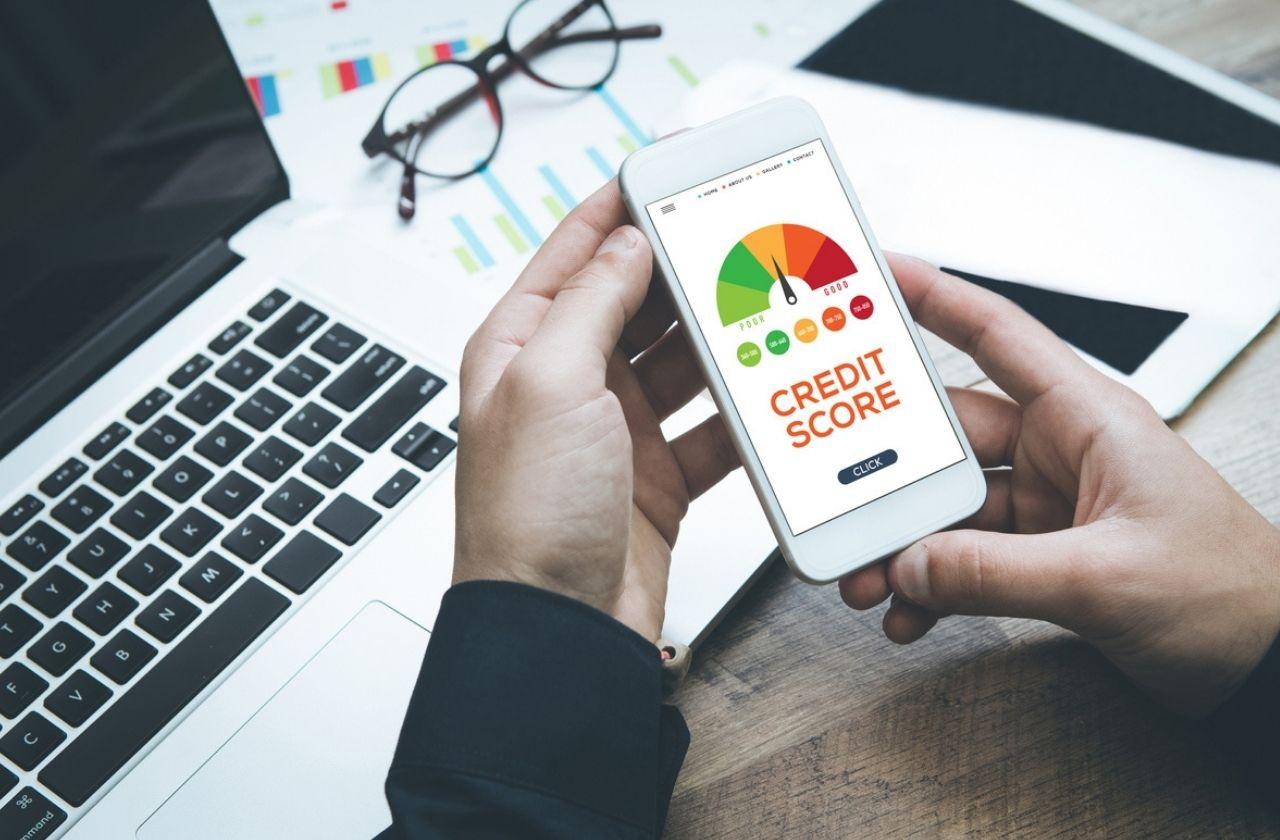
Finansal dünyadaki itibarınızı simgeleyen kredi notu, bankalardan ve finansal kuruluşlardan borçlanma kapasitenizi doğrudan belirleyen en önemli parametrelerden biri. Ev, araba alırken ya da acil nakit ihtiyacında kredi kullanmak istediğinizde veya yeni bir kredi kartı başvurusunda bulunduğunuzda, bankalar öncelikle bu puana bakarak karar verir. Peki, 1 ile 1900 arasında değişen bu puan tam olarak neyi ifade ediyor?
Kredi Notu Aralıkları ve Risk Grupları Ne Anlama Geliyor?
Türkiye’de Kredi Kayıt Bürosu (KKB) ve Findeks tarafından hesaplanan kredi notu, sadece borç ödeme alışkanlıklarınızı değil, finansal disiplininizi de gösterir. Yüksek bir kredi notu, daha kolay onay almanın yanı sıra daha uygun faiz oranları ve yüksek limitler anlamına gelirken; düşük bir not finansal hareket alanınızı kısıtlayabilir. Türkiye’de kullanılan Findeks kredi notu 1 ile 1900 arasında değişen puanlardan oluşur. 1 en yüksek risk seviyesini, 1900 ise en düşük risk seviyesini temsil eder. Bankalar, başvuruları değerlendirirken bu puan aralığını 5 temel risk grubunda kategorize eder:
-
0 - 699 Puan (En Riskli): Bu grupta yer alan tüketicilerin kredi veya kredi kartı borç ödemelerinde ciddi aksamalar ya da yasal takip süreçleri bulunabilir. Bankaların kredi veya kart onay verme olasılığı son derece düşüktür.
-
700 - 1099 Puan (Orta Riskli): Ödemelerde geçmişte düzensizlikler yaşanmış olabilir. Kredi başvurusu yapıldığında onay alma ihtimali bulunsa da genellikle ek teminat, kefil veya gelir belgesi talep edilebilir.
-
1100 - 1499 Puan (Az Riskli): Finansal yükümlülüklerin büyük oranda zamanında yerine getirildiği gruptur. Bankalar nezdinde olumlu bir profili temsil eder; kredi ve kart başvurularında onay oranı oldukça yüksektir.
-
1500 - 1699 Puan (İyi): Düzenli ödeme alışkanlıklarına sahip, finansal disiplini yüksek kişilerin bulunduğu gruptur. Kredi başvuruları hızlı ve sorunsuz şekilde onaylanır.
-
1700 - 1900 Puan (Çok İyi): Borçlanma ve ödeme geçmişi kusursuz olan tüketicilerdir. Bankalar bu gruptaki kişilere en yüksek limitleri ve zaman zaman özel faiz avantajlarını sunarlar.
Kredi Notunu Etkileyen Temal Faktörler Nelerdir?
Kredi notu tek bir kritere göre değil, finansal geçmişinizin farklı bileşenlerinin ağırlıklı hesaplamasıyla oluşturulur. Puanınızı doğrudan şekillendiren temel faktörler şunlardır:
1. Kredili Ürünlerin Ödeme Alışkanlıkları (Ağırlık: %45)
Kredi notunu en çok etkileyen bileşendir. Kredi kartı ekstrelerinin ve kredi taksitlerinin zamanında ödenip ödenmediği bu kritere göre değerlendirilir. Bir taksitin tek bir gün bile gecikmesi ya da kredi kartının sadece asgari tutarının ödenmesi puanı olumsuz etkileyebilir.
2. Mevcut Borç Durumu ve Borç/Limit Oranı (Ağırlık: %32)
Aktif olarak kullandığınız kredilerin toplam bakiyesi ve kredi kartlarınızın toplam limitlerine oranı dikkate alınır. Limitlerinize kıyasla çok yüksek borçlanma içerisinde olmanız, finansal sıkışıklıkta olduğunuz izlenimi yaratarak notunuzu düşürebilir.
3. Yeni Kredili Ürün Açılışları (Ağırlık: %13)
Kısa süre içerisinde üst üste yapılan kredi ve kredi kartı başvuruları veya yeni açılan hesaplar bu kategoride değerlendirilir. Sık başvuru yapmak, nakit ihtiyacının acil ve yüksek olduğunu gösterdiği için puanın geçici olarak düşmesine neden olabilir.
4. Kredi Kullanım Yoğunluğu ve Geçmişi (Ağırlık: %10)
Geçmişten bu yana aktif olarak kredi veya kredi kartı kullanmış olmanız ve finansal geçmişinizin süresi puanı olumlu etkiler. Hiç kredi veya kart kullanmamış kişilerin borç ödeme sadakati ölçülemediği için puanı hemen "Çok İyi" seviyesinden başlamaz.
Kredi Notu Nasıl Yükseltilir?
Kredi notunuz düşükse, alacağınız birkaç stratejik adımla puanınızı kademeli olarak yükseltebilirsiniz:
- Ödemelerinizi Kesinlikle Geciktirmeyin: Otomatik ödeme talimatı vererek kredi taksitlerinin ve kart ekstrelerinin son ödeme tarihini geçirmeyin.
- Kredi Kartı Asgarisinden Fazlasını Ödeyin: Mümkünse ekstre tutarının tamamını ödemeye özen gösterin.
- Üst Üste Başvuru Yapmaktan Kaçının: Kısa sürede çok sayıda bankaya kredi başvurusu yapmak yerine, mevcut durumunuzu iyileştirdikten sonra başvuru yapın.
- Kullanılmayan Hesapları Yönetin: Kullanmadığınız ve kredili bakiyesi olmayan hesapları kapatabilirsiniz, ancak uzun süreli ve sorunsuz kapanmış kart/kredi geçmişinizin finansal itibarınıza katkı sağladığını unutmayın.
Kredi Çekmek İçin Kredi Notu Kaç Olmalı?
"Kredi alabilir miyim?" sorusunun tek ve kesin bir puan sınırı olmasa da, bankacılık sektöründeki genel onay oranlarına bakıldığında 1100 puan ve üzeri "kredi çekilebilir" eşik kabul edilir. Ancak ihtiyacınız olan kredi türüne göre aranan ideal puan aralıkları değişiklik gösterir:
- İhtiyaç Kredisi ve Kredi Kartı:
Minimum: 1100 – 1200 Puan
İdeal: 1400 Puan ve üzeri
Düşük tutarlı ihtiyaç kredileri ve temel limitli kredi kartlarında 1100 puan üzerindeki başvurular, belgelenebilir gelirin yeterli olması durumunda onaylanabilir.
Minimum: 1200 – 1300 Puan
İdeal: 1400 – 1500 Puan ve üzeri
Satın alınacak araç banka tarafından ipotek altına alındığı (teminatlı olduğu) için orta-üst puan grubundakilere onay verilme ihtimali daha yüksektir.
Minimum: 1300 Puan
İdeal: 1500 Puan ve üzeri
Uzun vadeli ve yüksek tutarlı bir kredi türü olduğu için bankalar risk almak istemez. Konut kredisinde sorunsuz onay almak için notun "İyi" veya "Çok İyi" grubunda yer alması beklenir. Kredi notunuz 1500’ün üzerinde olsa bile belgelenebilir bir gelirinizin olmaması veya aylık kredi taksitinin belgelenebilir gelirinizin %50’sini aşması durumunda başvurunuz reddedilebilir. Kredi notu tek başına değil, gelir durumu ile birlikte değerlendirilir.
Bu içerik yalnızca genel bilgilendirme amaçlıdır; yatırım tavsiyesi veya kişisel finansal danışmanlık teşkil etmez. myMani, platformdaki bağlantılar üzerinden gerçekleştirilen başvurulardan komisyon/gelir elde edebilir. Nihai kredi/ürün kararı ve sözleşme şartları, ilgili banka ile kullanıcı arasındadır. Başvuru sonrası süreçlerden ve bankaların karar mekanizmalarından myMani sorumlu tutulamaz.



 İhtiyaç Kredisi
 Taşıt Kredisi
 Konut Kredisi
 Tüm Kredi Kartları
 Ticari Kredi Kartı
 Puan Veren Kredi Kartı
 Aidatsız Kredi Kartı
 Öğrenci Kredi Kartı
 Altın
 Döviz
 Gümüş
 Hisse Senetleri
 Amerikan Borsaları
 'e geç